KILASJATIM. COM, Surabaya Perubahan ketentuan perpajakan menuntut pelaku usaha semakin cermat memahami dan memenuhi kewajiban administrasi. Kamar Dagang dan Industri (Kadin) Jawa Timur mengingatkan pengusaha agar mencermati ketentuan baru, terutama terkait prosedur keberatan, pembetulan ketetapan, serta pengurangan dan penghapusan sanksi administrasi pajak.
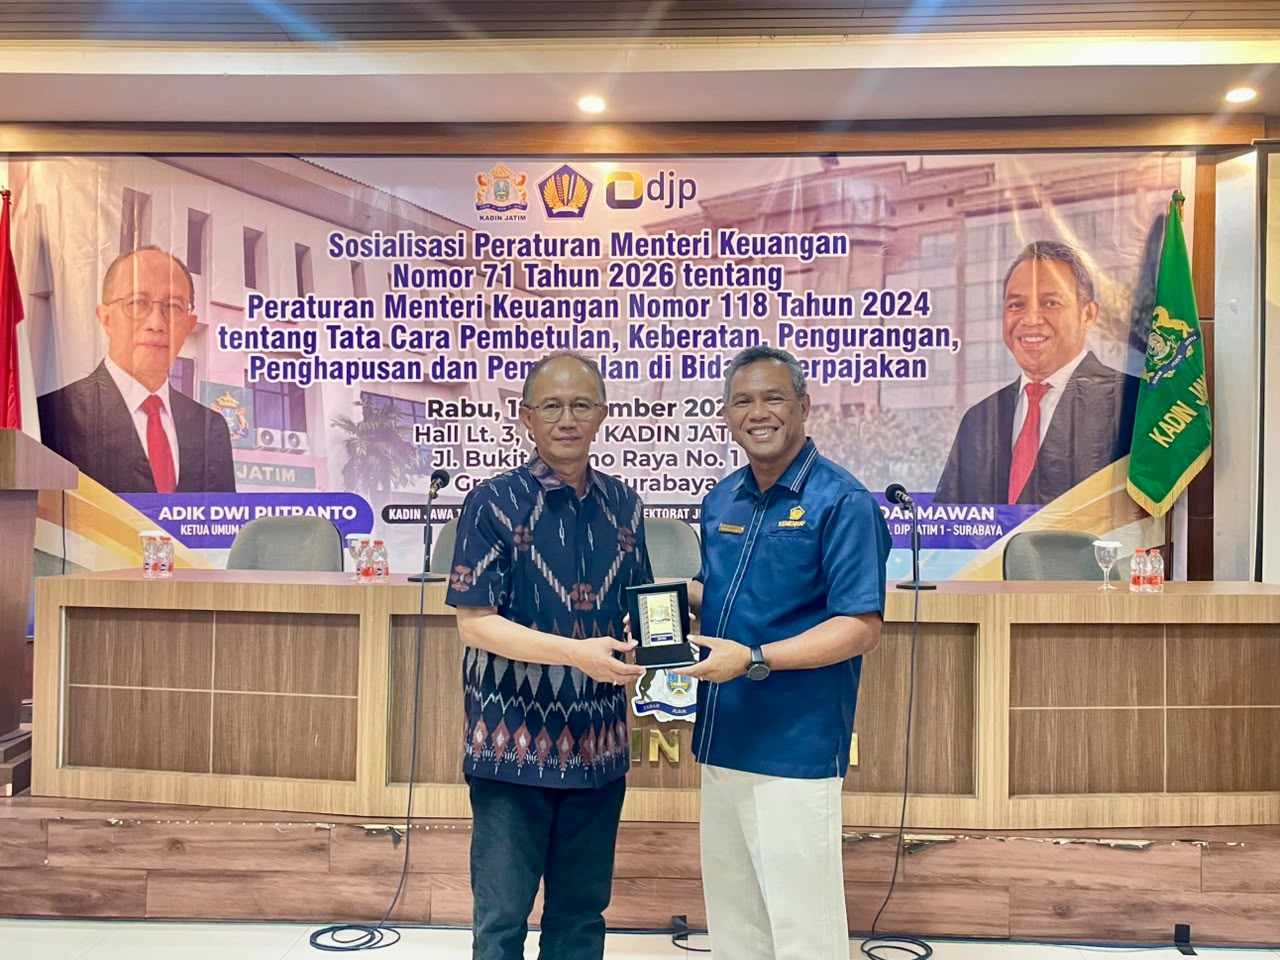
Kadin Jatim menyambut baik langkah Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Timur I yang menggelar sosialisasi Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 di Graha Kadin Jatim, Rabu (18/11/2026).
Ketua Umum Kadin Jawa Timur Adik Dwi Putranto mengatakan, setiap perubahan aturan perpajakan perlu segera disosialisasikan kepada dunia usaha karena implementasinya bersentuhan langsung dengan aktivitas pengusaha. Terlebih, di lapangan masih ditemukan berbagai kendala dalam memahami dan menjalankan ketentuan perpajakan.
“Kadin Jatim menyambut baik upaya Kanwil DJP Jatim I melakukan sosialisasi ini. Perpajakan selalu bersentuhan dengan pengusaha. Ketika ada perubahan, harus segera disosialisasikan karena di lapangan kami masih menemukan banyak kendala,” ujarnya.
Menurut Adik, pemahaman terhadap regulasi menjadi penting agar pengusaha dapat menjalankan kewajiban perpajakan secara benar. Terlebih, ketidaktahuan terhadap perubahan prosedur dan batas waktu administrasi berpotensi menimbulkan konsekuensi bagi wajib pajak.
PMK Nomor 71 Tahun 2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Aturan yang berlaku sejak 2 Oktober 2026 ini membawa sejumlah penyempurnaan dalam penanganan administrasi dan sengketa perpajakan.
Kepala Kanwil DJP Jawa Timur I Max Darmawan mengatakan, perubahan regulasi tersebut bertujuan memberikan kepastian hukum, meningkatkan kemudahan pelayanan, serta memperkuat efektivitas administrasi perpajakan.
Salah satu substansi yang menjadi perhatian adalah pemberian kesempatan kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administratif berupa bunga, denda, dan kenaikan.
Kebijakan tersebut mencakup sejumlah kondisi, antara lain keterlambatan pelaporan Surat Pemberitahuan (SPT), keterlambatan pembayaran pajak, pembetulan SPT, hasil pemeriksaan, hingga penagihan pajak.
“Selain melalui PMK 71/2026, pemerintah juga menerbitkan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang mengatur kebijakan pengurangan atau penghapusan sanksi administratif,” katanya.
Besaran keringanan diberikan berdasarkan kategori sanksi, periode pelaporan atau pelunasan, serta persyaratan yang harus dipenuhi wajib pajak. Dalam sejumlah skema, pengurangan sanksi mencapai 100 persen untuk pelaporan atau pelunasan pada 8 Oktober hingga 31 Desember 2026.
Selanjutnya, pengurangan sebesar 50 persen berlaku untuk periode 1 Januari hingga 31 Maret 2027, serta 25 persen untuk periode 1 April hingga 30 Juni 2027. Terdapat pula skema pengurangan sebesar 75 persen atau 90 persen bagi wajib pajak yang memenuhi persyaratan tertentu.
Max menjelaskan, fasilitas tersebut tidak diberikan secara otomatis. Wajib pajak tetap harus memenuhi persyaratan administratif, termasuk ketentuan mengenai penyelesaian pokok pajak, status upaya hukum, serta pernyataan bahwa timbulnya sanksi disebabkan kekhilafan atau bukan karena kesalahan wajib pajak.
Perubahan lainnya menyangkut mekanisme penghitungan pembayaran utang pajak. Jika sebelumnya pembayaran diperhitungkan secara proporsional antara pokok pajak dan sanksi administratif, melalui ketentuan baru pembayaran diprioritaskan untuk melunasi pokok pajak terlebih dahulu.
Perubahan ini diharapkan memberikan kemudahan bagi wajib pajak dalam menyelesaikan kewajiban perpajakannya.
Di sisi lain, PMK 71/2026 juga menyempurnakan prosedur pengajuan keberatan dan mekanisme administrasi lainnya. Wajib pajak dituntut lebih disiplin dalam memenuhi batas waktu penyampaian dokumen, data, dan tanggapan tertulis.
Dalam proses penelitian keberatan, misalnya, wajib pajak perlu memperhatikan tenggat penyampaian tanggapan tertulis maksimal 10 hari kerja setelah Surat Pemberitahuan Untuk Hadir dikirimkan. Ketepatan administrasi menjadi penting karena keterlambatan pemenuhan persyaratan dapat memengaruhi proses penyelesaian keberatan dan hak wajib pajak.
DJP juga memberikan edukasi mengenai pemanfaatan layanan digital melalui Coretax DJP dan Coretax Pedia. Kedua layanan tersebut dapat dimanfaatkan untuk memperoleh informasi, panduan pelaporan SPT Tahunan, serta simulasi pengisian laporan perpajakan.
Melalui sosialisasi ini, DJP berharap pelaku usaha semakin memahami perubahan ketentuan perpajakan sekaligus memanfaatkan fasilitas yang tersedia untuk menyelesaikan kewajiban pajaknya secara tertib.(nov)